poniedziałek, 16 października 2017

Jak się przygotować na jesienny urlop w górach, aby nie zawyżać statystyk GOPR?

Dane GOPR: 614 interwencji w górach w sezonie letnim – jak się przygotować na jesienny wyjazd w góry?

Jak wynika z najnowszych statystyk Górskiego Ochotniczego Pogotowia Ratunkowego, tylko w czasie tegorocznych wakacji (od 24 czerwca do 31 sierpnia br.) na terenie polskich gór, od Sudetów po Bieszczady, GOPR interweniował 614 razy. Przytoczone statystyki wskazują, że wakacje w górach to nie tylko piękne widoki, ale również ryzyko wystąpienia wypadku.


Natomiast Polacy coraz częściej decydują się na przesunięcie urlopu na wrzesień, październik a nawet listopad – miesiące, którym towarzyszy bardziej kapryśna aura, niższe temperatury i wcześniej zapadający zmrok, ale również mniejsze obłożenie popularnych miejscowości turystycznych, a co się z tym wiąże – większa dostępność ofert i niższe ceny.

Jak się przygotować na jesienny urlop w górach, aby nie zawyżać statystyk GOPR?
Ratownicy GOPR zachęcają do odkrywania uroków polskich gór, ale przypominają o konieczności odpowiedniego przygotowania do wypraw, nawet tych po najłatwiejszych szlakach.

Na stronach GOPR - turyści znajdą wszystkie potrzebne informacje, które pomogą w odpowiednim zaplanowaniu wyprawy. Podstawowe informacje, które powinny zostać zebrane to:
•przebieg szlaku turystycznego, którym będziemy się kierować - czy stokiem leśnym, grzbietami czy halami itp.,
•sieć schronisk turystycznych,
•czas marszu od planowanego punktu wyjścia do punktu docelowego,
•lokalizacja obiektów, które mogą stanowić awaryjne schronienie na szlaku w przypadku załamania się pogody - szałasy, schrony, koleby, leśniczówki itp.,
•drogi odwrotu, jeżeli podejmiemy decyzję o skróceniu naszej wędrówki (deszcz, mgła, burza),
•wysokość nad poziomem morza (n.p.m.), na jaką będziemy musieli podejść i wędrować oraz różnice wzniesień na podejściach i zejściach w czasie wędrówki.

Turyści planujący wyjazd w góry nie powinni zapomnieć także o zabraniu wszystkich potrzebnych rzeczy - głównie odpowiedniego ubrania i butów. Nawet jeśli prognoza pogody wskazuje na ciepłe dni, należy pamiętać, że jesienne ranki i wieczory, zwłaszcza w górach są już bardzo zimne. Dodatkowo należy zaopatrzyć się w mapę lub przewodnik po okolicy, w którą się wybieramy. Nie należy polegać tylko na mapach w telefonie. W górach, szczególnie tych wysokich, może zdarzyć się brak połączenia z siecią. Dlatego warto mieć przy sobie mapę, na którą w razie konieczności będziemy mogli spojrzeć.

Odpowiednie przygotowanie to jedno. Jednak nawet wyposażeni we wszystkie potrzebne rzeczy, maszerując po górskich szlakach, powinniśmy być czujni i ostrożni. Góry są niebezpieczne i trzeba o tym pamiętać.

– Wyjazd w góry, niezależnie od pory roku, jest obciążony ryzykiem. Chodząc po górskich szlakach nie trudno o kontuzję np. złamanie ręki czy nogi. Oczywiście pomoc GOPR jest nieoceniona, ale turyści powinni się liczyć z tym, że w przypadku interwencji prędzej czy później będą musieli ponieść finansowe skutki takiego wypadku. Mogą potrzebować pieniędzy na rehabilitację czy utracić część wynagrodzenie ze względu na czasową niezdolność do wykonywania obowiązków służbowych. Dlatego przed wyjazdem warto wykupić polisę od następstw nieszczęśliwych wypadków (dostępną np. w Concordii Ubezpieczenia), która zabezpieczy przed finansowymi skutkami niespodziewanych i niepożądanych zdarzeń – mówi dr Filip Przydróżny, Dyrektor Biura Ubezpieczeń Osobowych, Concordia Ubezpieczenia.

Ratownicy górscy podkreślają, że najwięcej wypadków w górach związanych jest z nieostrożnym zachowaniem, co prowadzi do złamań, zwichnięć i skręceń kończyn. Jednak wiele osób przecenia też swoje możliwości kondycyjne, co często prowadzi do wyczerpania, omdleń, a nawet kłopotów z sercem. W takich sytuacjach turyści także zwracają się do GOPR o pomoc.

źródło: Concordia.pl 

Zapraszam do wykupienia ubezpieczenia NW - 798 918 323
ul. Lubelska 173 Chełm, Agencja Ubezpieczeniowa Aneta Oszwa  

Sprawdź swoje ubezpieczenie samochodowe:
https://kalkulator.ubea.pl/partner/2905

środa, 4 października 2017

Nowy pakiet dla wspólnot mieszkaniowych

UNIQA wprowadziła do sprzedaży ubezpieczenie Pakiet dla Właścicieli Budynków Wielomieszkaniowych. To nowa odsłona produktu przeznaczonego dla wspólnot mieszkaniowych zainteresowanych szeroką i kompleksową ochroną ubezpieczeniową. Wyróżnikiem nowej oferty jest m.in. ubezpieczenie mienia „od wszystkich ryzyk” standardowo dostępne dla każdego klienta oraz bezpłatne usługi assistance do każdej polisy.
Nowy produkt umożliwia indywidualne kształtowanie zakresu ochrony, dzięki czemu jest on maksymalnie dostosowany do potrzeb i oczekiwań konkretnego klienta. W ramach pakietu do wyboru jest 7 ubezpieczeń i 18  klauzul dodatkowych, które można w prosty i szybki sposób zawrzeć na jednej polisie. Nieważne, czy klient jest małą wspólnotą, czy deweloperem – oferta zostanie dopasowana do jego potrzeb. 
W jednym pakiecie i na jednej polisie znalazło się wiele ubezpieczeń i klauzul, spośród których klient sam może wybrać te, których potrzebuje. W ramach ubezpieczenia mienia możliwe jest kształtowanie ochrony w zakresie określonych w umowie zagrożeń, takich jak pożar, czy powódź. Jeśli jednak klient oczekuje pełnej ochrony, dostępne jest także ubezpieczenie mienia „od wszystkich ryzyk” (tzw. „all risk”).
- Jako lider w sektorze ubezpieczeń dla sektora mieszkalnictwa doskonale wiemy jak trudnym, odpowiedzialnym i pełnym wyzwań  zadaniem jest zarządzanie nieruchomościami. Niespodziewane zdarzenie może w jednej chwili spowodować straty w mieniu wspólnoty czy dewelopera, ale także zniszczyć prywatny dobytek mieszkańców. Dlatego tak ważne jest ubezpieczenie, zapewniające kompleksową ochronę – mówi Adam Łoziak, wiceprezes ds. sprzedaży UNIQA. - Słuchamy rynku i tworzymy rozwiązania, które spełniają oczekiwania naszych klientów. Są to często pionierskie pomysły i za to właśnie klienci nas cenią – dodaje.
Nowością w Pakiecie dla Właścicieli Budynków Wielomieszkaniowych jest ubezpieczenie mienia „od wszystkich ryzyk” standardowo dostępne dla każdego klienta, ubezpieczenie sprzętu elektronicznego, czy też  ubezpieczenie asysty i ochrony prawnej, w której wspólnota zyskuje możliwość konsultowania z prawnikami treści uchwał i regulaminów, czy pokrycie kosztów spraw sądowych.
- To, co wyróżnia nowy pakiet, to bezpłatne assistance dodawane do każdej polisy. W przypadku zdarzenia losowego, jak zalanie czy pożar, lub w sytuacji kradzieży z włamaniem, czy stłuczenia szyb, UNIQA organizuje interwencję specjalisty (m.in. hydraulika, elektryka lub szklarza). Zapewniony jest także dozór i transport mienia oraz sprzątanie po szkodzie - mówi Katarzyna Ruman, dyrektor Departamentu Rozwoju Produktów w UNIQA. - Do dyspozycji klienta pozostaje też infolinia prawna i budowlana.
- Cieszymy się, że wspólnie z UNIQA, jako pierwsi na rynku, przygotowaliśmy pakiet pomocy dedykowany wspólnotom mieszkaniowym. Zakres ubezpieczenia assistance został tak skonstruowany, aby w pełni odpowiadać ich potrzebom. Dzięki temu właściciele lokali mają zagwarantowaną niezbędną pomoc w sytuacji różnych, nieprzewidzianych zdarzeń losowych takich jak np. awaria domofonu, instalacji grzewczej, czy awaria bramy wjazdowej do budynku - mówi Urszula Szwarc, zastępca dyrektora Departamentu Sprzedaży w Europ Assistance Polska.​​
Ponadto pakiet dla wspólnot mieszkaniowych wyróżnia:
  • ubezpieczenie katastrofy budowlanej, do pełnej sumy ubezpieczenia bez dodatkowo płatnej składki,
  • szeroka definicja zalań oraz przepięć w podstawowym zakresie ubezpieczenia,
  • możliwość ubezpieczenia budynków powyżej 50 lat według wartości nowej,
  • rażące niedbalstwo i utracone korzyści w ubezpieczeniu OC do pełnej sumy gwarancyjnej,
  • ubezpieczenie OC członków zarządu w formie bezimiennej z dodatkowymi klauzulami.
- Pakiet dla wspólnot mieszkaniowych to nie tylko ubezpieczenia, ale także profesjonalna obsługa przed i posprzedażowa. Mamy w UNIQA ponad 25-letnie doświadczenie w ubezpieczeniach dla mieszkalnictwa oraz duży portfel klientów. Wiemy, jak najlepiej dopasować ofertę do ich  potrzeb. Mamy również  doradców dla rynku mieszkalnictwa oraz dedykowany serwis likwidacji szkód, w tym osobny zespół likwidatorów oraz specjalną infolinię - dodaje Rafał Kukier, dyrektor Departamentu Sprzedaży – Mieszkalnictwo i Ubezpieczenia Korporacyjne w UNIQA.
UNIQA jest liderem rynku w ubezpieczaniu spółdzielni i wspólnot mieszkaniowych oraz ich lokatorów, a także zarządców nieruchomości. Obecnie ubezpiecza ponad 50 proc. spółdzielni w całym kraju, w sumie ok. 1600 spółdzielni i 80 000 ich budynków. Ochroną otacza także 40 proc. wspólnot mieszkaniowych, czyli łącznie 50 000. Dodatkowo, UNIQA ubezpiecza ogółem 1 mln mieszkańców w Polsce.
Info od: UNIQA Polska


 Czy pamiętasz o swoim ubezpieczeniu komunikacyjnym? 

Sprawdź tutaj: OC Samochodu

piątek, 29 września 2017

Inwestuj z najlepszymi!

Fundusz inwestycyjny: NN Zrównoważony - 4-gwiazdkowe składniki
 Charakterystyka produktu
Fundusz mieszany NN Zrównoważony łączy w sobie elementy dwóch flagowych rozwiązań NN IP TFI dedykowanych akcjom i obligacjom, pozwalając bardziej zachowawczym inwestorom na alokację środków pomiędzy dwoma klasami aktywów. Nieco ponad 50% jego aktywów stanowi portfel udziałowy, podobny do tego z NN Akcji. Składa się z akcji 120 spółek (średnia w grupie porównawczej to 70), a jego struktura jest bliska indeksowi WIG. Możliwość osiągnięcia wyników przewyższających te osiągane przez indeks szerokiego rynku stwarza selekcja spółek oraz poszukiwanie wartości dodanej na zagranicznych giełdach (głównie tureckiej i węgierskiej). Inwestycje zagraniczne odbywają się przy niezabezpieczonym ryzyku walutowym, co potencjalnie może mieć znaczny wpływ na ich wynik. Natomiast portfel dłużny, odpowiadający strukturą temu z NN Obligacji, złożony jest w około 90% z papierów skarbowych. Związane z nimi ryzyko stopy procentowej, mierzone jako duration, wynosi ok. 3,0 i jest nieco wyższe od średniej dla konkurentów w grupie zrównoważonych polskich funduszy mieszanych (ok. 2,0). Wyniki portfela dłużnego determinuje głównie koniunktura na polskim rynku obligacji, ale nie zawsze jest to jedyny ważny z tej perspektywy czynnik, ponieważ dodatkiem do skarbowej części dłużnej bywają zagraniczne obligacje rządowe np. z RPA, Rosji, Turcji lub Chorwacji. Te mało popularne wśród rywali kierunki inwestycji, przy braku zabezpieczenia kursu walutowego pozycji, kilkukrotnie pozwalały na generowanie wyróżniających stóp zwrotu. Od konkurentów fundusz odróżnia także stosunkowo niewielki udział papierów korporacyjnych w aktywach (ok 10% vs średnia ok. 19%). Prawie połowę tej części portfela stanowią obligacje tureckich banków o stosunkowo wysokiej rentowności, podczas gdy grupowi rywale stawiają zazwyczaj na mniej rentowne papiery krajowych banków, windykatorów lub deweloperów.

Nasza opinia
NN Zrównoważony ma za sobą kolejny dobry rok, dzięki sprzyjającej koniunkturze na GPW (tu szczególnie in plus zadziałał duży udział spółek z indeksu WIG20 w portfelu) oraz niezłej sytuacji na polskim rynku dłużnych papierów skarbowych i udanym zagranicznym zakładom. Uwzględniając pełne miesiące, w tym okresie wartość jednostki uczestnictwa wzrosła o +16,5%, przewyższając grupową średnią o +1,4 pkt proc. Pod względem wyników średnio- i długoterminowych fundusz znajduje się w pierwszym (dla 36M, 60M) i drugim (dla 24M i 120M) kwartylu grupy porównawczej. Dodatkowo uczestnicy nie są narażeni na ponadprzeciętne ryzyko (miesięczne odchylenie standardowe stóp zwrotu w 3 ostatnich latach wynosi ok. 2,0%, zaś grupowa średnia to 2,6%). Efektywność zarządzania potwierdzają Rankingi Analiz Online (bazujące na information ratio), których oceny dla horyzontów czasowych 12 i 36 miesięcy to odpowiednio 4a i 5a.

Uzasadnienie oceny
Połączenie portfeli dwóch funduszy ocenionych przez nas na 4 gwiazdki (NN Akcji i NN Obligacji), nie może stanowić nic innego, niż kolejny udany produkt, jakim jest NN Zrównoważony. Zarządzający funduszem osiągają wyższe od średnich stopy zwrotu, przy niewygórowanym poziomie ryzyka, konsekwentnie realizując założoną politykę inwestycyjną. Dodatkowo na korzyść oceny wpływają charakterystyczne dla rozwiązań spod egidy NN IP TFI elementy, jakimi są organizacja procesu inwestycyjnego oraz rozbudowane zaplecze analityczne. W czerwcu 2016 r., kiedy miał miejsce ostatni Rating, wskaźniki efektywności zanotowały spadek, jednak mimo to zdecydowaliśmy się na utrzymanie oceny na poziomie 4-gwiazdek. Od tamtej pory nastąpiła ich poprawa, która potwierdziła, że tamto osłabienie miało charakter okresowy. Dlatego tym razem, już bez konieczności przyznawania kredytu zaufania, podtrzymujemy dobrą ocenę.
 Jakub Jaworski, Marcin Różowski
Analizy Online


Wyniki funduszy zarządzanych przez TFI NN potwierdzają,że oszczędności powierzone specjalistom zostaną dobrze zabezpieczone i pomnożone. Wynik na dzień 29+.0.92017 r. 


 Link do wniosku

Zmiany na stronie

Witam!

Wielu z Was zauważyło pewne zmiany na stronie. wiążą się one z pojawieniem banerów reklamowych i linków do ofert rożnych instytucji finansowych. Dzięki, temu możecie poznać ciekawe oferty z interesującymi produktami. Oferty są wyselekcjonowane pod kątem przydatności w gospodarowaniu finansami osobistymi.  Korzystając z ofert partnerów, wspomagacie autora bloga. Ze swej strony mogę zapewnić, że linki do ofert są autentyczne i bezpieczne.

Oferty pochodzą z systemów partnerskich:

1. https://ebrokerpartner.pl/
2.  https://panel.systempartnerski.pl/

Zachęcam do korzystania z ofert na belkach  i lnków przy postach

Tomasz Jędrzejewski

niedziela, 24 września 2017

Młodzi kierowcy płacą średnio za OC ok. 3 tys. złotych

Niemal co piąty wypadek powodują kierowcy w wieku 18-24 lata. To najwyższy wynik spośród wszystkich grup wiekowych. Jak wynika z analizy porównywarki OC/AC mfind.pl, ryzykowna jazda niesie za sobą wysokie ceny ubezpieczeń. 18-letni kierowca płaci średnio za OC aż 2907 złotych. Czy wysokie OC to dobry sposób, by ograniczyć brawurę młodych?
Według policyjnych statystyk, kierowcy wieku 18-24 lata powodują znacznie więcej wypadków niż kierujący w pozostałych grupach wiekowych. Charakteryzują się oni najwyższym wskaźnikiem liczby wypadków na 10 000 kierowców. Wśród najmłodszych kierujących liczba ta wynosi 18,4. Dla porównania, dla kierowców w wieku 25-39 liczba wypadków na 10 tys. osób spada już do 10,4, a w pozostałych grupach wiekowych jest jeszcze niższa. W 2016 roku najmłodsi kierowcy spowodowali łącznie 5823 wypadki, w których zginęły 542 osoby.
Liczba wypadków przekłada się na wyjątkowo wysokie ceny polis dla tej grupy kierowców. Jak wynika z analizy porównywarki OC/AC mfind.pl, średnia cena ubezpieczenia OC dla 18-letniego kierowcy wynosi aż 2907 złotych. W przypadku pakietu OC/AC, taka osoba musi się liczyć z wydatkiem już 6290 złotych. Dla porównania, średnia cena polisy OC dla kierowcy w wieku 35 lat to 847 złotych, zaś ubezpieczenie rozszerzone o autocasco to w jego przypadku koszt 2192 złotych. Oznacza to różnicę odpowiednio o 2060 i 4098 złotych.

sobota, 23 września 2017

Darmowa pożyczka

Dla osób, które potrzebują szybkiej gotówki na określony cel, bez wątpienia jest to godne uwagi rozwiązanie. Bezpłatna pożyczka jest możliwa i nie są to wyłącznie puste slogany reklamowe. Zanim jednak podpiszesz umowę, poznaj warunki darmowych chwilówek i dowiedz się, jak pożyczać za darmo.

 Pierwsza pożyczka

Dla osób potrzebujących nagle gotówki darmowa pożyczka będzie rozwiązaniem idealnym. Jak z niej skorzystać? Najważniejsze są tylko – albo aż – dwa warunki. Pierwszy z nich to konieczność bycia nowym klientem firmy pożyczkowej, która proponuję darmową ofertę. Jeśli po raz pierwszy podpiszesz umowę dotyczącą darmowej pożyczki w danej firmie pozabankowej, bez żadnych ukrytych opłat oddajesz wyłącznie tyle, ile pożyczyłeś. Wszystko odbywa się przy minimalnych formalnościach, dlatego jeszcze tego samego dnia masz pieniądze na koncie. A co, jeśli chcesz po raz drugi skorzystać z bezpłatnej chwilówki? Najrozsądniej będzie zmienić firmę. Pierwsza pożyczka za darmo udzielana jest w wielu miejscach , dlatego znalezienie tej jedynej, korzystnej oferty nie powinno być problemem.

Termin spłaty

Równie istotnym warunkiem jest terminowa spłata. Pożyczka za 0 zł jest możliwa tylko wtedy, jeśli w ustalonym na umowie czasie oddasz całą pożyczoną kwotę. Za każdy dzień zwłoki naliczane są wysokie odsetki, zgodnie z harmonogramem zawartym w umowie. Zwłoka ze spłatą gotówki może spowodować dodatkowe koszty sięgające nawet do kilkunastu procent całego kosztu pożyczki! Aby nie generować zbędnych wydatków, dokładnie zapoznaj się z umową, trzymając się jednocześnie terminu ostatecznej spłaty.

Gdzie szukać darmowej pożyczki

Ofert zapewniających pożyczkę za 0 zł jest obecnie na rynku sporo. Chcąc znaleźć najlepszą dla siebie, warto skorzystać z narzędzia takiego jak porównywarka chwilówek, dzięki któremu znalezienie najwłaściwszej oferty nie jest ani trudne, ani czasochłonne. Bardzo przydatne okazują się konkretne informacje o danej firmie, które pomogą podjąć właściwą decyzję. Jeśli zainteresuje Cię wybrana oferta, zostaniesz przeniesiony na oficjalną stronę pożyczkodawcy i szybko będziesz mógł skorzystać z oferty.
Zastanawiasz się, dlaczego firmy oferują darmowe pożyczki? Odpowiedź jest prosta – dzięki tego typu rozwiązaniom przyciągają nowych klientów, którzy bardzo często w późniejszym czasie korzystają także z innych, płatnych już usług. Dodatkowo zawsze znajduje się grupa osób niespłacających swojego zobowiązania w terminie – to właśnie na nich dana firma ma bezpośredni zarobek.


piątek, 22 września 2017

Porównaj zanim podejmiesz decyzję

 Tanie i drogie ubezpieczenie mieszkania

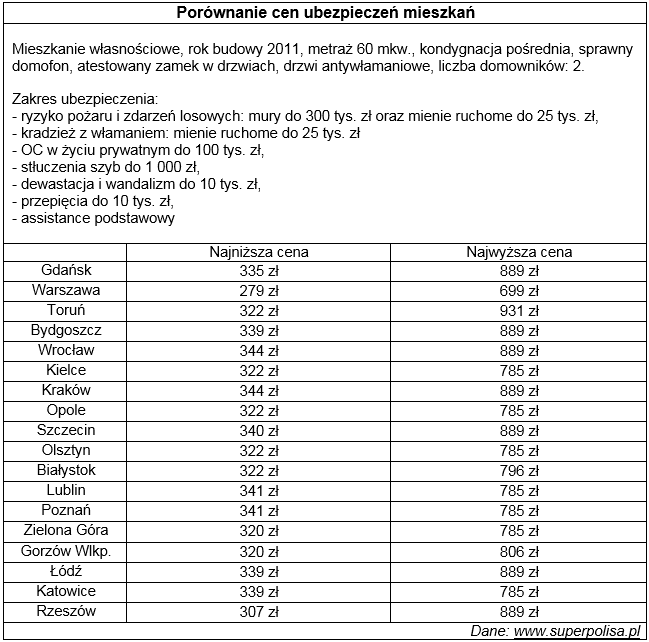
1.Ceny porównywalnych ubezpieczeń mieszkania w Warszawie wahają się od
279 zł do 699 zł – wynika z analizy porównywarki ubezpieczeń Superpolisa.pl.

2. Rozpiętość cenowa dostępnych na rynku ubezpieczeń wygląda analogicznie w pozostałych miastach wojewódzkich.

3.Zakres ubezpieczenia mieszkania można elastycznie dopasowywać do potrzeb, dzięki czemu nie trzeba płacić za zagrożenia, których się nie obawiamy.
W raporcie o cenach ubezpieczeń mieszkań multiagencja Superpolisa.pl porównała oferty wszystkich największych ubezpieczycieli i sprawdziła, ile za polisę zapłacą właściciele mieszkań w poszczególnych miastach wojewódzkich. Kalkulację przygotowano dla małżeństwa, które posiada 60-metrowe mieszkanie zbudowane w 2011 roku[1]. Ile przyjdzie im zapłacić za roczną polisę? Odpowiedź zależy od tego, jak szeroki ma być zakres ochrony ubezpieczenia nieruchomości.
– Na rynku dostępne są zarówno tanie, jak i drogie oferty ubezpieczenia dla tego samego mieszkania. Jednak w przypadku ubezpieczeń dobrowolnych, jakim jest ubezpieczenie domu i mieszkania, cena nie powinna być jedynym wyznacznikiem wyboru. Zanim zdecydujemy się na zakup polisy konieczne jest indywidualne dopasowanie wariantu ochrony i porównanie propozycji kilku towarzystw – tłumaczy Jakub Nowiński, Członek Zarządu multiagencji ubezpieczeniowej Superpolisa.pl. 


Na potrzeby raportu porównano ceny zakładając, że właściciele mieszkania szukają polisy obejmującej ubezpieczenie nieruchomości od ognia i innych zdarzeń losowych, a także zabezpieczającej ryzyko kradzieży z włamaniem, dewastacji, stłuczenia szyb i przepięć. Dodatkowo polisa ma zawierać OC w życiu prywatnym z obawy przed np. konsekwencjami zalania mieszkania sąsiadów i home assistance zapewniające m.in. pomoc fachowców w razie awarii. W Warszawie najtańsze ubezpieczenie dostosowane do takich potrzeb kosztuje
279 zł, lecz wybierając usługi jednego z konkurencyjnych towarzystw za ochronę o zbliżonym zakresie trzeba zapłacić aż 699 zł. Oznacza to, że porównanie ofert i przemyślany wybór może przynieść 420 zł oszczędności. Sytuacja wygląda analogicznie w pozostałych miastach wojewódzkich. Na przykład w Gdańsku takie ubezpieczenia mieszkania w jednej z firm można kupić już za 335 zł, natomiast w innej trzeba za nie zapłacić 889 zł – to o przeszło 550 zł drożej. W Lublinie i Poznaniu porównując oferty wszystkich ubezpieczycieli można zaoszczędzić prawie 450 zł, a w Krakowie blisko 550 zł.

Porównaj zanim podejmiesz decyzję
Przed ostateczną decyzją o zakupie ubezpieczenia warto poświęcić trochę czasu na sprawdzenie, jaką dokładnie ochronę i za ile dostajemy.
– Wyższa składka nie zawsze jest uzasadniona pełniejszym zakresem ochrony, czasem wynika z polityki cenowej firmy. Niektórzy ubezpieczyciele pewne ryzyka np. przepięcia czy dewastacji i wandalizmu włączają do ochrony bez dodatkowej opłaty, inni doliczają za nie dodatkową składkę – dodaje Jakub Nowiński z Superpolisa.pl.

[1] Do wyliczenia przyjęto, że mieszkanie zbudowane w 2011 r., jego metraż to 60 mkw. i znajduje się na pośredniej kondygnacji. Wartość nieruchomości to 300 tys. zł, wartość elementów stałych to 30 tys. zł, a wartość mienia ruchomego 25 tys. zł. Mieszkanie posiada sprawny domofon, atestowany zamek w drzwiach oraz drzwi antywłamaniowe.
Dla przykładu jedna z firm ochronę przed stłuczeniem szyb do sumy 1 000 zł włączy do polisy już za 10 zł, w konkurencyjnej firmie kosztuje to aż 85 zł, a w jeszcze innej włączenie tego ryzyka nie jest możliwe. Co więcej oferty różnych towarzystw nie odpowiadają sobie w każdym aspekcie – niekiedy mają wpisane nieco inne od założonych przez właścicieli mieszkania sumy ubezpieczenia, jednak czasem poza zaplanowanym zakres gwarantują pełniejszą ochronę np. rozszerzając ryzyko kradzieży z włamaniem poza mienie ruchome także na elementy stałe.

– Baczną uwagę należy zwrócić także na wyłączenia odpowiedzialności, które są równie ważne jak zakres ochrony. Są to zapisy w umowie jednoznacznie wskazujące sytuacje, kiedy ubezpieczyciel nie ma obowiązku wypłacić odszkodowania. Warto wiedzieć, że również w tym aspekcie pomiędzy ofertami poszczególnych firm są spore rozbieżności – dodaje Jakub Nowiński z Superpolisa.pl.
Bez tytułu
W przypadku wykorzystania materiału we fragmencie lub całości prosimy o powołanie się na źródło www.superpolisa.pl,


Przegląd wiadomości z PPK

 W mijającym  tygodniu o PPK można było przeczytać: "Do tej pory do uczestników Pracowniczych Planów Kapitałowych trafiło już 251 mln ...