piątek, 29 września 2017

Inwestuj z najlepszymi!

Fundusz inwestycyjny: NN Zrównoważony - 4-gwiazdkowe składniki
 Charakterystyka produktu
Fundusz mieszany NN Zrównoważony łączy w sobie elementy dwóch flagowych rozwiązań NN IP TFI dedykowanych akcjom i obligacjom, pozwalając bardziej zachowawczym inwestorom na alokację środków pomiędzy dwoma klasami aktywów. Nieco ponad 50% jego aktywów stanowi portfel udziałowy, podobny do tego z NN Akcji. Składa się z akcji 120 spółek (średnia w grupie porównawczej to 70), a jego struktura jest bliska indeksowi WIG. Możliwość osiągnięcia wyników przewyższających te osiągane przez indeks szerokiego rynku stwarza selekcja spółek oraz poszukiwanie wartości dodanej na zagranicznych giełdach (głównie tureckiej i węgierskiej). Inwestycje zagraniczne odbywają się przy niezabezpieczonym ryzyku walutowym, co potencjalnie może mieć znaczny wpływ na ich wynik. Natomiast portfel dłużny, odpowiadający strukturą temu z NN Obligacji, złożony jest w około 90% z papierów skarbowych. Związane z nimi ryzyko stopy procentowej, mierzone jako duration, wynosi ok. 3,0 i jest nieco wyższe od średniej dla konkurentów w grupie zrównoważonych polskich funduszy mieszanych (ok. 2,0). Wyniki portfela dłużnego determinuje głównie koniunktura na polskim rynku obligacji, ale nie zawsze jest to jedyny ważny z tej perspektywy czynnik, ponieważ dodatkiem do skarbowej części dłużnej bywają zagraniczne obligacje rządowe np. z RPA, Rosji, Turcji lub Chorwacji. Te mało popularne wśród rywali kierunki inwestycji, przy braku zabezpieczenia kursu walutowego pozycji, kilkukrotnie pozwalały na generowanie wyróżniających stóp zwrotu. Od konkurentów fundusz odróżnia także stosunkowo niewielki udział papierów korporacyjnych w aktywach (ok 10% vs średnia ok. 19%). Prawie połowę tej części portfela stanowią obligacje tureckich banków o stosunkowo wysokiej rentowności, podczas gdy grupowi rywale stawiają zazwyczaj na mniej rentowne papiery krajowych banków, windykatorów lub deweloperów.

Nasza opinia
NN Zrównoważony ma za sobą kolejny dobry rok, dzięki sprzyjającej koniunkturze na GPW (tu szczególnie in plus zadziałał duży udział spółek z indeksu WIG20 w portfelu) oraz niezłej sytuacji na polskim rynku dłużnych papierów skarbowych i udanym zagranicznym zakładom. Uwzględniając pełne miesiące, w tym okresie wartość jednostki uczestnictwa wzrosła o +16,5%, przewyższając grupową średnią o +1,4 pkt proc. Pod względem wyników średnio- i długoterminowych fundusz znajduje się w pierwszym (dla 36M, 60M) i drugim (dla 24M i 120M) kwartylu grupy porównawczej. Dodatkowo uczestnicy nie są narażeni na ponadprzeciętne ryzyko (miesięczne odchylenie standardowe stóp zwrotu w 3 ostatnich latach wynosi ok. 2,0%, zaś grupowa średnia to 2,6%). Efektywność zarządzania potwierdzają Rankingi Analiz Online (bazujące na information ratio), których oceny dla horyzontów czasowych 12 i 36 miesięcy to odpowiednio 4a i 5a.

Uzasadnienie oceny
Połączenie portfeli dwóch funduszy ocenionych przez nas na 4 gwiazdki (NN Akcji i NN Obligacji), nie może stanowić nic innego, niż kolejny udany produkt, jakim jest NN Zrównoważony. Zarządzający funduszem osiągają wyższe od średnich stopy zwrotu, przy niewygórowanym poziomie ryzyka, konsekwentnie realizując założoną politykę inwestycyjną. Dodatkowo na korzyść oceny wpływają charakterystyczne dla rozwiązań spod egidy NN IP TFI elementy, jakimi są organizacja procesu inwestycyjnego oraz rozbudowane zaplecze analityczne. W czerwcu 2016 r., kiedy miał miejsce ostatni Rating, wskaźniki efektywności zanotowały spadek, jednak mimo to zdecydowaliśmy się na utrzymanie oceny na poziomie 4-gwiazdek. Od tamtej pory nastąpiła ich poprawa, która potwierdziła, że tamto osłabienie miało charakter okresowy. Dlatego tym razem, już bez konieczności przyznawania kredytu zaufania, podtrzymujemy dobrą ocenę.
 Jakub Jaworski, Marcin Różowski
Analizy Online


Wyniki funduszy zarządzanych przez TFI NN potwierdzają,że oszczędności powierzone specjalistom zostaną dobrze zabezpieczone i pomnożone. Wynik na dzień 29+.0.92017 r. 


 Link do wniosku

Zmiany na stronie

Witam!

Wielu z Was zauważyło pewne zmiany na stronie. wiążą się one z pojawieniem banerów reklamowych i linków do ofert rożnych instytucji finansowych. Dzięki, temu możecie poznać ciekawe oferty z interesującymi produktami. Oferty są wyselekcjonowane pod kątem przydatności w gospodarowaniu finansami osobistymi.  Korzystając z ofert partnerów, wspomagacie autora bloga. Ze swej strony mogę zapewnić, że linki do ofert są autentyczne i bezpieczne.

Oferty pochodzą z systemów partnerskich:

1. https://ebrokerpartner.pl/
2.  https://panel.systempartnerski.pl/

Zachęcam do korzystania z ofert na belkach  i lnków przy postach

Tomasz Jędrzejewski

niedziela, 24 września 2017

Młodzi kierowcy płacą średnio za OC ok. 3 tys. złotych

Niemal co piąty wypadek powodują kierowcy w wieku 18-24 lata. To najwyższy wynik spośród wszystkich grup wiekowych. Jak wynika z analizy porównywarki OC/AC mfind.pl, ryzykowna jazda niesie za sobą wysokie ceny ubezpieczeń. 18-letni kierowca płaci średnio za OC aż 2907 złotych. Czy wysokie OC to dobry sposób, by ograniczyć brawurę młodych?
Według policyjnych statystyk, kierowcy wieku 18-24 lata powodują znacznie więcej wypadków niż kierujący w pozostałych grupach wiekowych. Charakteryzują się oni najwyższym wskaźnikiem liczby wypadków na 10 000 kierowców. Wśród najmłodszych kierujących liczba ta wynosi 18,4. Dla porównania, dla kierowców w wieku 25-39 liczba wypadków na 10 tys. osób spada już do 10,4, a w pozostałych grupach wiekowych jest jeszcze niższa. W 2016 roku najmłodsi kierowcy spowodowali łącznie 5823 wypadki, w których zginęły 542 osoby.
Liczba wypadków przekłada się na wyjątkowo wysokie ceny polis dla tej grupy kierowców. Jak wynika z analizy porównywarki OC/AC mfind.pl, średnia cena ubezpieczenia OC dla 18-letniego kierowcy wynosi aż 2907 złotych. W przypadku pakietu OC/AC, taka osoba musi się liczyć z wydatkiem już 6290 złotych. Dla porównania, średnia cena polisy OC dla kierowcy w wieku 35 lat to 847 złotych, zaś ubezpieczenie rozszerzone o autocasco to w jego przypadku koszt 2192 złotych. Oznacza to różnicę odpowiednio o 2060 i 4098 złotych.

sobota, 23 września 2017

Darmowa pożyczka

Dla osób, które potrzebują szybkiej gotówki na określony cel, bez wątpienia jest to godne uwagi rozwiązanie. Bezpłatna pożyczka jest możliwa i nie są to wyłącznie puste slogany reklamowe. Zanim jednak podpiszesz umowę, poznaj warunki darmowych chwilówek i dowiedz się, jak pożyczać za darmo.

 Pierwsza pożyczka

Dla osób potrzebujących nagle gotówki darmowa pożyczka będzie rozwiązaniem idealnym. Jak z niej skorzystać? Najważniejsze są tylko – albo aż – dwa warunki. Pierwszy z nich to konieczność bycia nowym klientem firmy pożyczkowej, która proponuję darmową ofertę. Jeśli po raz pierwszy podpiszesz umowę dotyczącą darmowej pożyczki w danej firmie pozabankowej, bez żadnych ukrytych opłat oddajesz wyłącznie tyle, ile pożyczyłeś. Wszystko odbywa się przy minimalnych formalnościach, dlatego jeszcze tego samego dnia masz pieniądze na koncie. A co, jeśli chcesz po raz drugi skorzystać z bezpłatnej chwilówki? Najrozsądniej będzie zmienić firmę. Pierwsza pożyczka za darmo udzielana jest w wielu miejscach , dlatego znalezienie tej jedynej, korzystnej oferty nie powinno być problemem.

Termin spłaty

Równie istotnym warunkiem jest terminowa spłata. Pożyczka za 0 zł jest możliwa tylko wtedy, jeśli w ustalonym na umowie czasie oddasz całą pożyczoną kwotę. Za każdy dzień zwłoki naliczane są wysokie odsetki, zgodnie z harmonogramem zawartym w umowie. Zwłoka ze spłatą gotówki może spowodować dodatkowe koszty sięgające nawet do kilkunastu procent całego kosztu pożyczki! Aby nie generować zbędnych wydatków, dokładnie zapoznaj się z umową, trzymając się jednocześnie terminu ostatecznej spłaty.

Gdzie szukać darmowej pożyczki

Ofert zapewniających pożyczkę za 0 zł jest obecnie na rynku sporo. Chcąc znaleźć najlepszą dla siebie, warto skorzystać z narzędzia takiego jak porównywarka chwilówek, dzięki któremu znalezienie najwłaściwszej oferty nie jest ani trudne, ani czasochłonne. Bardzo przydatne okazują się konkretne informacje o danej firmie, które pomogą podjąć właściwą decyzję. Jeśli zainteresuje Cię wybrana oferta, zostaniesz przeniesiony na oficjalną stronę pożyczkodawcy i szybko będziesz mógł skorzystać z oferty.
Zastanawiasz się, dlaczego firmy oferują darmowe pożyczki? Odpowiedź jest prosta – dzięki tego typu rozwiązaniom przyciągają nowych klientów, którzy bardzo często w późniejszym czasie korzystają także z innych, płatnych już usług. Dodatkowo zawsze znajduje się grupa osób niespłacających swojego zobowiązania w terminie – to właśnie na nich dana firma ma bezpośredni zarobek.


piątek, 22 września 2017

Porównaj zanim podejmiesz decyzję

 Tanie i drogie ubezpieczenie mieszkania

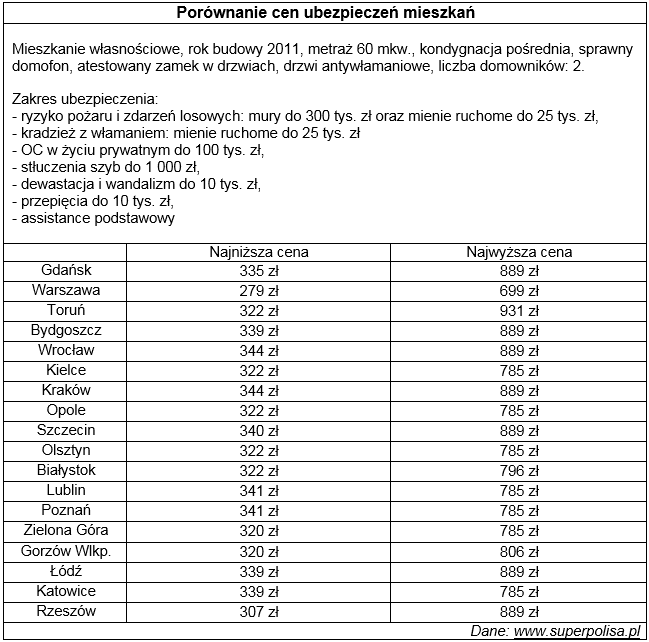
1.Ceny porównywalnych ubezpieczeń mieszkania w Warszawie wahają się od
279 zł do 699 zł – wynika z analizy porównywarki ubezpieczeń Superpolisa.pl.

2. Rozpiętość cenowa dostępnych na rynku ubezpieczeń wygląda analogicznie w pozostałych miastach wojewódzkich.

3.Zakres ubezpieczenia mieszkania można elastycznie dopasowywać do potrzeb, dzięki czemu nie trzeba płacić za zagrożenia, których się nie obawiamy.
W raporcie o cenach ubezpieczeń mieszkań multiagencja Superpolisa.pl porównała oferty wszystkich największych ubezpieczycieli i sprawdziła, ile za polisę zapłacą właściciele mieszkań w poszczególnych miastach wojewódzkich. Kalkulację przygotowano dla małżeństwa, które posiada 60-metrowe mieszkanie zbudowane w 2011 roku[1]. Ile przyjdzie im zapłacić za roczną polisę? Odpowiedź zależy od tego, jak szeroki ma być zakres ochrony ubezpieczenia nieruchomości.
Na rynku dostępne są zarówno tanie, jak i drogie oferty ubezpieczenia dla tego samego mieszkania. Jednak w przypadku ubezpieczeń dobrowolnych, jakim jest ubezpieczenie domu i mieszkania, cena nie powinna być jedynym wyznacznikiem wyboru. Zanim zdecydujemy się na zakup polisy konieczne jest indywidualne dopasowanie wariantu ochrony i porównanie propozycji kilku towarzystw – tłumaczy Jakub Nowiński, Członek Zarządu multiagencji ubezpieczeniowej Superpolisa.pl. 


Na potrzeby raportu porównano ceny zakładając, że właściciele mieszkania szukają polisy obejmującej ubezpieczenie nieruchomości od ognia i innych zdarzeń losowych, a także zabezpieczającej ryzyko kradzieży z włamaniem, dewastacji, stłuczenia szyb i przepięć. Dodatkowo polisa ma zawierać OC w życiu prywatnym z obawy przed np. konsekwencjami zalania mieszkania sąsiadów i home assistance zapewniające m.in. pomoc fachowców w razie awarii. W Warszawie najtańsze ubezpieczenie dostosowane do takich potrzeb kosztuje
279 zł, lecz wybierając usługi jednego z konkurencyjnych towarzystw za ochronę o zbliżonym zakresie trzeba zapłacić aż 699 zł. Oznacza to, że porównanie ofert i przemyślany wybór może przynieść 420 zł oszczędności. Sytuacja wygląda analogicznie w pozostałych miastach wojewódzkich. Na przykład w Gdańsku takie ubezpieczenia mieszkania w jednej z firm można kupić już za 335 zł, natomiast w innej trzeba za nie zapłacić 889 zł – to o przeszło 550 zł drożej. W Lublinie i Poznaniu porównując oferty wszystkich ubezpieczycieli można zaoszczędzić prawie 450 zł, a w Krakowie blisko 550 zł.

Porównaj zanim podejmiesz decyzję
Przed ostateczną decyzją o zakupie ubezpieczenia warto poświęcić trochę czasu na sprawdzenie, jaką dokładnie ochronę i za ile dostajemy.
Wyższa składka nie zawsze jest uzasadniona pełniejszym zakresem ochrony, czasem wynika z polityki cenowej firmy. Niektórzy ubezpieczyciele pewne ryzyka np. przepięcia czy dewastacji i wandalizmu włączają do ochrony bez dodatkowej opłaty, inni doliczają za nie dodatkową składkę – dodaje Jakub Nowiński z Superpolisa.pl.

[1] Do wyliczenia przyjęto, że mieszkanie zbudowane w 2011 r., jego metraż to 60 mkw. i znajduje się na pośredniej kondygnacji. Wartość nieruchomości to 300 tys. zł, wartość elementów stałych to 30 tys. zł, a wartość mienia ruchomego 25 tys. zł. Mieszkanie posiada sprawny domofon, atestowany zamek w drzwiach oraz drzwi antywłamaniowe.
Dla przykładu jedna z firm ochronę przed stłuczeniem szyb do sumy 1 000 zł włączy do polisy już za 10 zł, w konkurencyjnej firmie kosztuje to aż 85 zł, a w jeszcze innej włączenie tego ryzyka nie jest możliwe. Co więcej oferty różnych towarzystw nie odpowiadają sobie w każdym aspekcie – niekiedy mają wpisane nieco inne od założonych przez właścicieli mieszkania sumy ubezpieczenia, jednak czasem poza zaplanowanym zakres gwarantują pełniejszą ochronę np. rozszerzając ryzyko kradzieży z włamaniem poza mienie ruchome także na elementy stałe.

Baczną uwagę należy zwrócić także na wyłączenia odpowiedzialności, które są równie ważne jak zakres ochrony. Są to zapisy w umowie jednoznacznie wskazujące sytuacje, kiedy ubezpieczyciel nie ma obowiązku wypłacić odszkodowania. Warto wiedzieć, że również w tym aspekcie pomiędzy ofertami poszczególnych firm są spore rozbieżności – dodaje Jakub Nowiński z Superpolisa.pl.
Bez tytułu
W przypadku wykorzystania materiału we fragmencie lub całości prosimy o powołanie się na źródło www.superpolisa.pl,


Stłuczka z obcokrajowcem w Polsce – jak otrzymać odszkodowanie?

W 2016 roku znacząco wzrosła liczba wypadków drogowych w Polsce, w których brali udział obcokrajowcy. Jak uzyskać odszkodowanie z OC, jeśli sprawcą zdarzenia jest Niemiec czy Ukrainiec?


Z raportu opublikowanego przez Polskie Biuro Ubezpieczycieli Komunikacyjnych (PBUK) wynika, że w 2016 r. osoby kierujące autami z zagranicznymi numerami rejestracyjnymi spowodowały 14,7 tys. kolizji i wypadków drogowych. To wzrost o 22% w stosunku do 2015 r. Do kogo powinniśmy zgłosić się po odszkodowanie z OC, jeżeli sprawca wypadku jest ubezpieczony za granicą?

Stłuczka z obcokrajowcem

 Wybierz sam swoje ubezpieczenie:  wejdź tutaj


Co zrobić po stłuczce z obcokrajowcem w Polsce?

Stłuczka, niezależnie od tego jak drobna, zawsze wywołuje wiele stresu. Jeszcze gorzej jest jednak, jeśli okazuje się, że sprawca wypadku nie mówi po polsku, a my nie możemy rozczytać się w okazywanych przez niego dokumentach. Co zatem zrobić po stłuczce z obcokrajowcem?
Kluczowe jest stwierdzenie, czy mamy do czynienia z wypadkiem (czyli są niestety osoby ranne lub ofiary śmiertelne) czy jedynie kolizją drogową. Jeśli to pierwsze, to niezbędne jest wezwanie policji. Jeżeli jednak doszło tylko do kolizji, można spróbować załatwić sprawę na własną rękę. Zobaczmy, co trzeba zrobić w zależności od tego, kto jest sprawcą, a kto poszkodowanym.

1. Jesteś poszkodowanym w kolizji z autem o zagranicznych numerach

Na początek zaznaczmy, że z perspektywy otrzymania odszkodowania z OC ważna jest nie narodowość kierowcy, lecz państwo, w którym zarejestrowano auto sprawcy. Poniższe wskazówki mają zastosowanie w sytuacji, kiedy zderzysz się z samochodem zarejestrowanym za granicą. Nie ma znaczenia, czy kierowcą pojazdu jest obcokrajowiec czy Polak pracujący za granicą. Nieważna jest też narodowość właściciela samochodu.
Poniższe punkty przeprowadzą Cię krok po kroku przez proces zgłoszenia szkody:
  • Spisz potrzebne dane sprawcy: numer rejestracyjny pojazdu, numer ubezpieczenia OC / Zielonej Karty / ubezpieczenia granicznego (w zależności od tego, w jakim kraju zarejestrowane jest auto), nazwę ubezpieczyciela
  • Upewnij się, czy polisa przedstawiona Ci przez sprawcę jest ważna
  • Wspólnie z drugim kierowcą sporządź oświadczenie o okolicznościach zdarzenia (możesz skorzystać z oświadczenia sprawcy kolizji po polsku i angielsku zamieszczonego na stronie PBUK)
  • Zrób zdjęcia pojazdów (dobrze, by były na nim widoczne także numery rejestracyjne), a także zagranicznych dokumentów
  • Jeżeli masz jakiekolwiek wątpliwości co do prawdomówności obcokrajowca czy autentyczności jego dokumentów, wezwij policję. Zrób tak, nawet jeśli skutkiem kolizji jest jedynie niewielkie zarysowanie.
  • Na stronie PBUK sprawdź, czy zagraniczny ubezpieczyciel sprawcy ma w Polsce swojego przedstawiciela (czyli nominowanego korespondenta). Aby to sprawdzić, wystarczy wybrać na stronie kraj, w którym zarejestrowano auto oraz nazwę towarzystwa. Możesz też zamiast tego podać kod Zielonej Karty.
  • Jeśli firma ubezpieczeniowa sprawcy ma swojego korespondenta w Polsce, szkodę trzeba zgłosić bezpośrednio do niego. Jeśli natomiast towarzystwo nie ma przedstawiciela, musisz wystąpić z roszczeniem do jednego z agentów PBUK: PZU albo Warty. Zgłoś szkodę do jednego z tych towarzystw także wtedy, kiedy nie uda Ci się ustalić, kto jest ubezpieczycielem sprawcy z zagranicy.
Rozpatrzmy zatem przykładową sytuację:
Na parkingu przed hipermarketem zderzyłeś się z kierowcą z Niemiec ubezpieczonym w AllSecur Deutschland AG. Po sprawdzeniu na stronie PBUK okazuje się, że korespondentem tego towarzystwa jest ALLIANZ POLSKA S.A. Tuż obok nazwy towarzystwa PBUK wyświetla dane kontaktowe do tego ubezpieczyciela. Możesz więc od razu zgłosić szkodę.

2. Jesteś sprawcą kolizji z autem o zagranicznych numerach

Jeśli to Ty jesteś sprawcą zdarzenia, powinieneś postępować tak samo, jakbyś zderzył się z autem o polskich numerach rejestracyjnych.
  • Podaj poszkodowanemu potrzebne informacje: dane osobowe, numer polisy OC, nazwę ubezpieczyciela, numer rejestracyjny auta.
  • Wspólnie z poszkodowanym sporządź oświadczenie sprawcy kolizji.
  • W tym momencie kończy się już Twoja rola. To poszkodowany będzie musiał odnaleźć korespondenta Twojego ubezpieczyciela w swoim kraju i zgłosić szkodę.

Dlaczego liczba stłuczek z autami z zagranicy wzrosła?

W ostatnich latach liczba zdarzeń drogowych, w których brały udział auta z zagranicznymi tablicami utrzymywała się na dość podobnym poziomie:

2012 r.: 12 919
2013 r.: 11 531
2014 r.: 12 112
2015 r.: 12 038

Jednak w 2016 r. ta liczba zdecydowanie zwiększyła się i wyniosła 14,7 tys. kolizji i wypadków, co oznacza wzrost aż o 22%.
Dlaczego tak się stało?
Jednym z powodów tak znaczącego wzrostu była z pewnością rekordowa liczba zagranicznych turystów w Polsce. Mistrzostwa Europy w Piłce Ręcznej, Światowe Dni Młodzieży oraz postrzeganie Polski jako bezpiecznego kraju w porównaniu do innych państw sprawiły, że w 2016 r. nasz kraj odwiedziło aż 17,5 mln turystów z zagranicy. To o ok. 4,5% więcej niż w 2015 r.

Uzyskanie odszkodowania od zagranicznego ubezpieczyciele nie jest trudne

Zwiększona liczba wypadków powinna oczywiście zaniepokoić kierowców, ale w raporcie PBUK znajdziemy także bardziej optymistyczne dane. Statystyki pokazują, że procedura uzyskiwania odszkodowania od zagranicznego ubezpieczyciela działa dość sprawnie. W 2016 r. poszkodowanym w zdarzeniach z autami o obcych numerach rejestracyjnych wypłacono świadczenia na łączną kwotę ponad 106 mln zł. Oznacza to, że średnia wartość odszkodowania na jedno zdarzenie wyniosła ponad 7,2 tys. zł.
Uzyskanie odszkodowania ułatwia fakt, że większość ubezpieczycieli działających w sąsiednich państwach ma swoich korespondentów w Polsce. Dzięki temu likwidacja szkody po stłuczce z autem o zagranicznych numerach rejestracyjnych nie różni się w praktyce niczym od zdarzenia, w którym biorą udział jedynie samochody z krajowymi tablicami.

Na podstawie: ubea.pl

środa, 20 września 2017

Sam sprawdź OC swojego samochodu.

Witam!
Zachęcam do samodzielnego sprawdzenia swojej polisy OC lub AC samochodu.
Kalkulator Ubea umożliwi Ci:
1. Wyliczenie i porównanie cen ubezpieczenia samochodu
2. Zakup online polisy z dodatkowym 15% rabatem lub zamówienie bezpłatnej rozmowy bezpośrednio z konsultantem ubezpieczyciela
3. Zapisanie i wysłanie oferty na swój e-mail.
Swoje najlepsze ubezpieczenie wybierzesz pod linkiem:
Podanie wszystkich danych w formularzu jest niezbędne do wyliczenia ubezpieczenia OC AC NNW 17 ubezpieczycieli. Po wypełnieniu formularza nasz kalkulator OC AC i NNW wysyła zapytanie do systemów ofertowych ubezpieczycieli o wyliczenie składki. Czas zapytania wynosi maksymalnie 1 minutę. Po tym czasie kalkulator wyświetla przesłane oferty w postaci tabeli wynikowej. Zgodność ofert gwarantują sami ubezpieczyciele. Po wysłaniu formularza istnieje możliowść negocjacji stawki bezpośrednio z konsulktantem ubezpieczyciela.
Nasz kalkulator ubezpieczeń samochodowych liczy oferty wyłącznie aut zarejestrowanych jako osobowe, przeznaczonych na rynek europejski i nie starszych niż 30 lat. Wynika to z ograniczenia systemu CEPIK oraz słowników pojazdów z których korzystają ubezpieczyciele.

Czy zakup ubezpieczenia OC w kalkulatorze OC AC NNW Ubea jest bezpieczny?
Tak; Jesteśmy zarejestrowaną multiagencją ubezpieczeniową wpisaną do Rejestru Agentów Ubezpieczeniowych prowadzonym przez Komisję Nadzoru Ubezpieczeniowego (KNF). Sprawdzisz nas tutaj: Rejestr Agentów Ubezpieczeniowych. Wpisz w nazwie agenta „ubea”, a w miejscowości „Wrocław". Posiadamy pełnomocnictwa wszystkich dostępnych u nas ubezpieczycieli. Sprawdź pełnomocnictwa Ubea. Możesz też zapytać o nas w wybranym towarzystwie ubezpieczeniowym, czy jesteśmy ich agentem.
Jesteśmy spółką prawa handlowego zarejestrowaną w Krajowym Rejestrze Sądowym KRS
U nas tylko liczysz, a kupujesz zawsze na stronie WWW ubezpieczyciela lub poprzez rozmowę telefoniczną („zamów kontakt”) z konsultantem ubezpieczyciela. Każdą ofertę dla Ciebie wylicza ubezpieczyciel, a nasz kalkulator OC AC NNW tylko ją wyświetla.
Opłacasz polisę bezpośrednio na konto ubezpieczyciela, polisę wystawia ubezpieczyciel, wysyła mailem lub pocztą na podany przez Ciebie adres.
Możesz zrezygnować z zakupu polisy w ciągu 30 dni.
Chronimy Twoje dane. Są one przez nas szyfrowane. Spełniamy również wszystkie kryteria Głównego Inspektora Ochrony Danych Osobowych.
Wykonaliśmy już ponad 2 mln kalkulacji, a nasi klienci dzięki wyliczeniu najtańszego OC mogli zaoszczędzić już ponad 1 000 000 000 zł

Osoby które preferują bezpośredni kontakt z agentem zapraszam do: biura w Chełmie, 
ul. Lubelska, agencja Ubezpieczeniowa Aneta Oszwa (Budynek Biedronki) tel. 798 918 323  


Oferujemy ubezpieczenia:


Zapraszam.


Przegląd wiadomości z PPK

 W mijającym  tygodniu o PPK można było przeczytać: "Do tej pory do uczestników Pracowniczych Planów Kapitałowych trafiło już 251 mln ...